Manual| Alterações Notas Fiscais Ajuste Sinief 49/2025
Introdução: a partir do dia 03/08/26 nas notas fiscais deverão constar os dados de IBS/CBS, abaixo as implmentações feitas referente as notas de:
- Perda de estoque
- Ajuste/antecipação ICMS
- Juros/multa-crédito- Fornecedor
- Juros/multa-débito- Cliente
Perda de estoque
| Rotina: | Quebras |
|---|---|
| Programa: | MOV374 |
| Localização: |
Adm.materiais> Gestao estoque> Gerenc. filial> entradas/saídas>movimentação> saida> faturamento> quebras |

No XML passa a constar as seguintes informações:
- Finalidade nota: 6 - débito
- Tipo nota de débito: 07 -perda em estoque
- Grupo estorno crédito: já era enviado antes, porém enviávamos de todos os produtos mesmo aqueles que não tinham crédito na entrada, agora enviamos valores de estorno apenas para os itens que tiveram crédito na entrada.
- Chave de acesso: será preenchida com a chave da última nota de compra do item que foi perdido quando essa nota for localizada. Caso não seja localizada, a tag não será preenchida.

Ajuste/Antecipação ICMS/Estorno de crédito/Restituição ST
CFOP´s: 1949/5949/1603
| Rotina: | Movimento de estoque |
|---|---|
| Programa: | MOV011 |
| Localização: |
Adm.materiais> Gestao estoque> Gerenc. filial> entradas/saídas>movimentação> Complemento ICMS/IPI. |

Enviado cclasstrib 410029-Operações acobertadas somente pelo ICMS.

Juros/Multa- NFe crédito
A reforma estabelece um novo modelo de tributação para as multa e juros, que anteriormente eram considerados apenas ajustes financeiros, sem impacto direto na base de cálculo do imposto. Com a implementação do IBS e da CBS, esses encargos passam a ser tributados, o que significa que, quando ocorrerem multas e juros por atraso no pagamento, o valor extra também estará sujeito à tributação desses impostos.
Sempre que houver cobrança de multa e/ou juros decorrentes de atraso no pagamento de uma operação de fornecimento, o fornecedor deverá emitir uma Nota Fiscal de Débito Tipo 04 – Multa e Juros, vinculando-a à NF-e original.
A finalidade dessa nota é complementar a base de cálculo do IBS e da CBS incidente sobre a operação originalmente realizada.
Obs :Caso o fornecedor não emita essa nota, o adquirente poderá emitir a Nota Fiscal de Crédito Tipo 01 – Multa e Juros, sujeita à posterior aceitação pelo fornecedor por meio de evento específico.
- Embasamento Legal
- Lei Complementar nº 214/2025
Art. 12, § 1º, inciso II.
- Nota Técnica NF-e 2025.002 – Reforma Tributária do Consumo
Inclusão do novo tipo de Nota Fiscal de Débito 04 – Multa e Juros.
Criação das regras de validação para referenciamento da nota de origem e dos itens.
A nota de crédito documenta uma situação na qual o emitente registra uma redução no imposto devido (consequentemente, um aumento no imposto devido pelo adquirente, que é o destinatário).
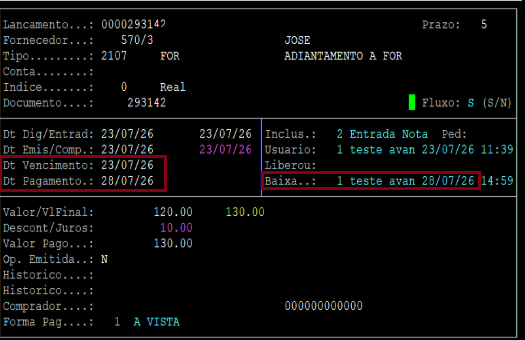
Será emitida quando a loja pagar o fornecedor com atraso, com isso será gerado multa/juros. Caso o fornecedor não emita a nota fiscal, a loja deve emiti-lá.
Abaixo um lançamento que foi pago em atraso, quando a baixa for feita já será possível emitir a nota fiscal.
Para verificar os lançamentos que tiveram baixa com juros/muta acesse a rotina abaixo.
| Rotina: | Emissão Notas Credito |
|---|---|
| Programa: | SPR190 |
| Localização: |
Adm. financeira> Contas a pagar> lançamentos> solicitação NF credito. |
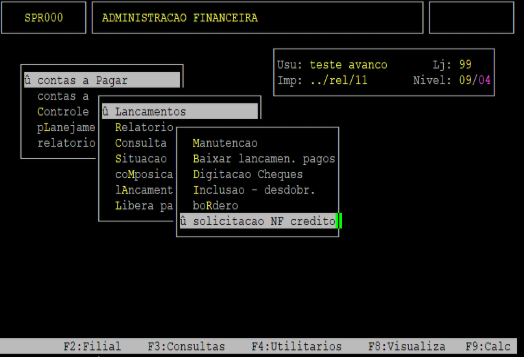
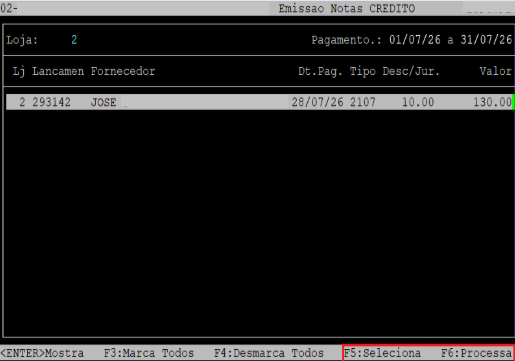
selecione a loja e o período, irá mostrar os lançamentos baixados. Pressione F5 e F6 para enviar a requisição.
Para fazer a emissão da NF, acesse a localização citada abaixo.
| Rotina: | Notas de debito e credito |
|---|---|
| Programa: | RTC152 |
| Localização: |
SPED/EFD -NFE/NFCE- RTC-> reforma tributária-RTC> Browser débito/crédito |
Informe a loja e o período e será exibido as baixas do contas a pagar e a receber. Selecione a baixa a pagar com F1 e F6.
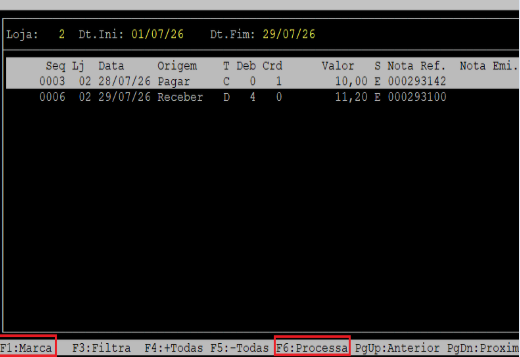
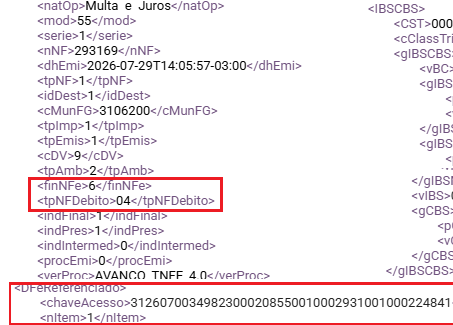
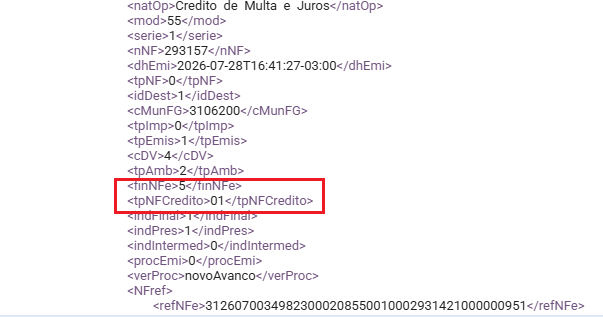
A nota fiscal será gerada com as tag´s referente ao tipo e finalidade, apresentando também a referencia da chave da NF de compra.
Juros/Multa- NFe débito
A Reforma Tributária estabelece um novo tratamento tributário para os valores de multa e juros decorrentes do atraso no pagamento de operações de fornecimento. Esses valores passam a integrar a base de cálculo do IBS e da CBS, deixando de representar apenas encargos financeiros sem reflexo tributário.
Sempre que houver o recebimento de multa e/ou juros em razão do atraso no pagamento de uma operação de fornecimento, o fornecedor deverá emitir uma Nota Fiscal de Débito Tipo 04 – Multa e Juros, vinculando-a à NF-e original da operação.
A finalidade dessa nota é documentar fiscalmente os valores de multa e juros recebidos, complementando a base de cálculo do IBS e da CBS da operação original, permitindo a apuração correta dos tributos incidentes sobre esses acréscimos.
A Nota Fiscal de Débito deverá referenciar a NF-e de origem e os respectivos itens da operação (nItem), conforme as regras de validação previstas na Nota Técnica NF-e 2025.002.
Embasamento Legal
Lei Complementar nº 214/2025
Art. 12, § 1º, inciso II – Os valores de multa e juros recebidos em decorrência do atraso no pagamento integram a base de cálculo do IBS e da CBS.
Nota Técnica NF-e 2025.002
Inclusão do Tipo de Nota Fiscal de Débito 04 – Multa e Juros (tpNFDebito = 04);
A nota de débito documenta uma situação na qual o emitente registra um aumento no imposto devido (consequentemente, uma redução no imposto devido pelo adquirente, que é o destinatário).
Será emitida quando o cliente pagar a loja com atraso, com isso será gerado multa/juros. Caso o cliente não emita a nota fiscal, a loja deve emiti-lá.
Abaixo um lançamento que foi pago em atraso, quando a baixa for feita já será possível emitir a nota fiscal.
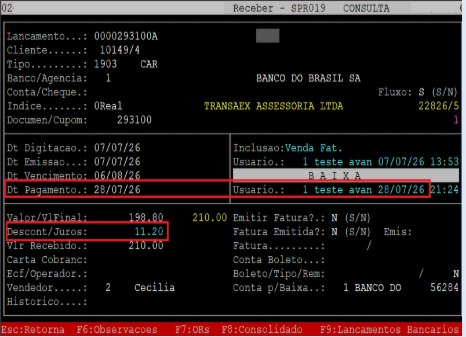
Para verificar os lançamentos que tiveram baixa com juros/muta acesse a rotina abaixo.
| Rotina: | Solicitação NF debito |
|---|---|
| Programa: | SPR190 |
| Localização: |
Adm. financeira> Contas a receber> lançamentos> solicitação notas debito. |
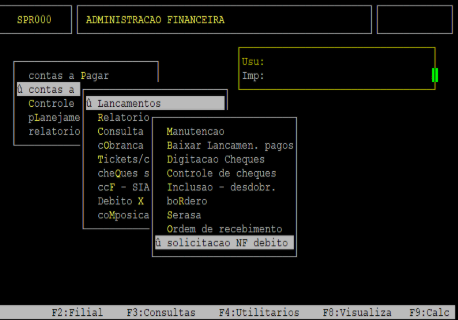
selecione a loja e o período, irá mostrar os lançamentos baixados. Pressione F5 e F6 para enviar a requisição.
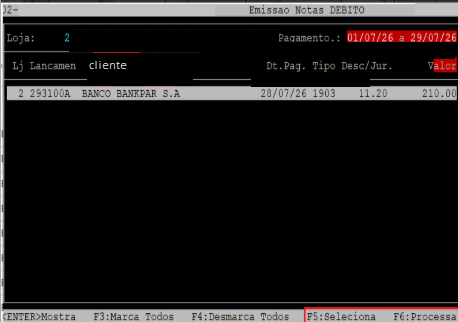
Para fazer a emissão da NF, acesse a localização citada abaixo.
| Rotina: | Notas de debito e credito |
|---|---|
| Programa: | RTC152 |
| Localização: |
SPED/EFD -NFE/NFCE- RTC-> reforma tributária-RTC> Browser débito/crédito |
Informe a loja e o período e será exibido as baixas do contas a pagar e a receber. Selecione a baixa a pagar com F1 e F6.
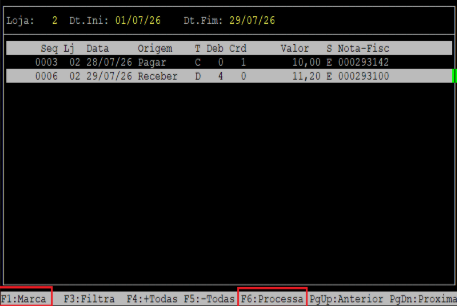
A nota fiscal será gerada com as tag´s referente ao tipo e finalidade, apresentando também a referencia da chave da NF de venda.